Reçus et paiements en devises étrangères : quel montant inscrire ?
Une résidence à l'étranger, une commande de pigments sur un site américain, un tirage vendu à un collectionneur londonien, des droits versés par un éditeur suisse : tôt ou tard, un justificatif arrive dans une autre monnaie que l'euro. Votre comptabilité et votre déclaration 2035, elles, se tiennent en euros. La règle est simple dans son principe, avec quelques cas particuliers à connaître.
Le principe : le montant en euros du jour où l'argent bouge
Au régime de la déclaration contrôlée, le bénéfice se calcule sur les recettes encaissées et les dépenses payées (voir notre guide pour tenir sa comptabilité d'artiste-auteur). Pour une opération en devise, on retient donc sa contre-valeur en euros à la date du paiement ou de l'encaissement. La doctrine fiscale le dit pour les revenus : ils sont convertis « selon le cours de change de la monnaie considérée à Paris, au jour de leur encaissement », ou au jour de leur inscription au crédit d'un compte (BOFiP, BOI-IR-BASE-10-10-10-10, § 20). La brochure officielle de l'impôt sur le revenu rappelle que les revenus encaissés dans une monnaie extérieure à la zone euro « doivent être convertis en euros d'après le cours de l'euro à la date de l'encaissement ».
Dans la plupart des cas, vous n'avez rien à calculer : votre banque a déjà fait la conversion, et le montant en euros figure sur votre relevé.
Une dépense payée en devise
Vous avez payé par carte une commande en dollars, une nuit d'hôtel en livres ou un abonnement facturé en francs suisses. Inscrivez le montant débité en euros sur votre relevé bancaire, à la date du débit, et non le montant du ticket converti de tête. Aucun texte propre aux BNC ne traite des dépenses en devises : c'est l'application directe de la comptabilité de caisse, puisque la somme réellement sortie de votre compte est celle du relevé.
Votre banque facture souvent une commission sur les paiements hors zone euro, ou un pourcentage de change. Ces frais sont nécessaires à l'exercice de votre activité : ils sont déductibles. La notice de la 2035 ne cite pas les frais bancaires ; l'usage les range en ligne 31 « Frais financiers » (case BN), et c'est ce que fait Comptart avec la catégorie « Frais bancaires ». La ligne 30 « Autres frais divers de gestion » se défend aussi : choisissez-en une et tenez-vous-y d'une année à l'autre. Si la commission apparaît sur la même ligne du relevé que l'achat, vous pouvez aussi la laisser dans la dépense : le montant déduit est le même.
Une recette encaissée en devise
Un client étranger vous règle en dollars, un festival vous verse un cachet de droits d'auteur en livres. Si l'argent arrive sur votre compte en euros, la banque convertit à réception : inscrivez le montant crédité en euros, à la date de l'inscription au crédit. C'est à cette date que vous avez la libre disposition des fonds, qui fixe en BNC la date d'encaissement (BOI-BNC-BASE-20-10-10, § 10 et 20).
Si la banque prélève des frais à l'arrivée du virement, inscrivez la recette pour son montant brut converti et les frais à part, en dépense : votre recette ne doit pas être minorée des frais. Le relevé ou l'avis de virement détaille en général les deux.
L'administration admet aussi, par tolérance, que les revenus encaissés dans l'année soient convertis au cours moyen annuel, calculé à partir des taux arrêtés par la Banque de France au 31 décembre de l'année précédente et au 31 décembre de l'année (BOI-IR-BASE-10-10-10-10, § 20, remarque 1). C'est utile si vous recevez de nombreux petits paiements en devises, par exemple des ventes en ligne.
Pas de montant en euros sur le relevé : convertir au cours du jour
Il arrive que vous n'ayez aucun montant en euros : achat payé en espèces pendant un voyage, paiement par une carte ou un compte en devises, facture réglée par un tiers. Il faut alors convertir vous-même, au cours du jour du paiement. Aucun texte fiscal n'impose une source précise pour ce cours ; la plus utilisée est le cours de référence de l'euro publié chaque jour ouvré par la Banque centrale européenne, repris par la Banque de France. Le week-end et les jours fériés, on retient le dernier cours publié.
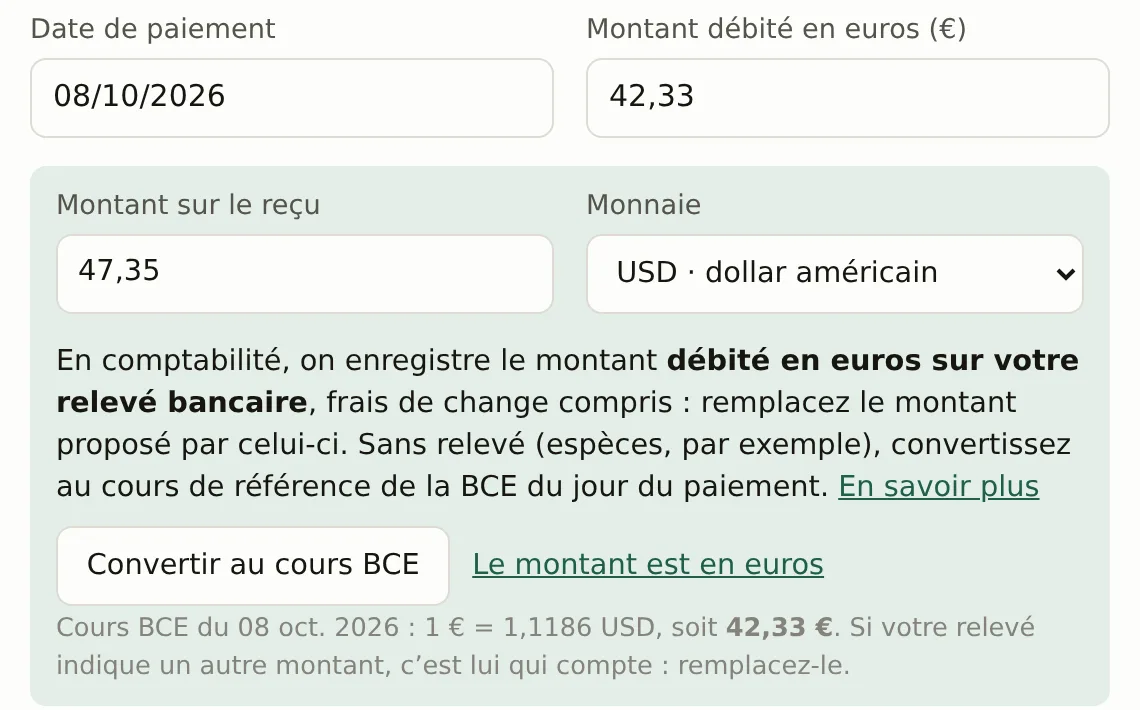
Le calcul : la BCE publie le nombre d'unités de devise pour 1 euro. Un reçu de 47,35 dollars payé un jour où 1 € vaut 1,1186 dollar représente 47,35 ÷ 1,1186 = 42,33 €. Notez le cours retenu et sa date à côté de l'opération, pour pouvoir justifier le chiffre.
PayPal, Wise et comptes en devises
Si vous laissez vos encaissements en dollars ou en livres sur un compte PayPal, Wise ou un compte bancaire en devises, la recette est acquise le jour où elle est créditée sur ce compte, puisque vous en avez alors la libre disposition. Convertissez-la au cours de ce jour-là. La conversion ultérieure vers l'euro fait apparaître un petit écart de change, en plus ou en moins : aucun texte propre aux BNC ne règle son traitement. Le plus simple reste de convertir vers votre compte en euros au fil de l'eau ; en cas d'écart important, demandez conseil à votre service des impôts des entreprises.
Attention à une obligation souvent oubliée : les comptes ouverts à l'étranger doivent être déclarés chaque année sur le formulaire 3916-3916 bis, joint à la déclaration de revenus (case 8UU de la 2042), même s'ils n'ont pas servi (article 1649 A du CGI). Un compte Wise ou un compte de paiement détenu hors de France entre a priori dans cette obligation. Les comptes de paiement en ligne de type PayPal en sont dispensés seulement à trois conditions cumulées : ils servent à des achats en ligne ou à l'encaissement de ventes de biens, ils sont adossés à un compte ouvert en France, et leurs encaissements de l'année ne dépassent pas 10 000 € au total (BOI-CF-CPF-30-20, § 85). Des droits d'auteur ou des cachets reçus sur PayPal ne remplissent donc pas clairement ces conditions : dans le doute, déclarez le compte. L'oubli coûte 1 500 € d'amende par compte, 10 000 € si le compte est situé dans un État qui n'a pas signé de convention d'assistance administrative avec la France.
Droits et ventes payés depuis l'étranger : la retenue à la source
Certains pays prélèvent un impôt avant de vous verser vos droits d'auteur ou vos redevances. En comptabilité, la recette est le montant brut, avant cette retenue : la brochure officielle de l'impôt sur le revenu précise que le revenu étranger se déclare « sans déduction de l'impôt étranger », lequel « n'est pas déductible du revenu ». Conservez le relevé de l'organisme payeur qui indique le brut, la retenue et le net.
Pour éviter d'être imposé deux fois, les conventions fiscales signées par la France prévoient en général un crédit d'impôt. Il passe par la déclaration 2047 (revenus encaissés à l'étranger), puis par la 2042 C : soit un crédit égal à l'impôt français (montant des revenus en case 8TK), soit un crédit égal à l'impôt étranger (cases 8VM, 8WM ou 8UM, revenus en 8PM), selon ce que prévoit la convention du pays qui vous paie. La brochure cite les redevances et les revenus perçus par les artistes parmi les revenus parfois traités de la seconde façon. Le crédit ne dépasse jamais l'impôt français dû sur ces revenus. Vérifiez la convention concernée, ou interrogez votre centre des finances publiques.
La TVA sur les achats à l'étranger
La TVA payée à l'étranger (VAT britannique, sales tax américaine, TVA d'un autre pays de l'Union) n'est jamais récupérable sur une déclaration française : elle fait partie du coût de la dépense, que vous inscrivez pour son montant total. En franchise en base, situation de la plupart des artistes-auteurs, vous ne déduisez de toute façon aucune TVA.
Deux cas demandent tout de même une démarche, même en franchise :
- Un service acheté à un prestataire établi dans un autre pays de l'Union (logiciel, hébergement, impression) et facturé hors taxe : vous devez autoliquider la TVA française, quel qu'en soit le montant, la déclarer et la payer, sans pouvoir la déduire. Il faut pour cela un numéro de TVA intracommunautaire, à demander à votre service des impôts des entreprises.
- Un bien importé de l'extérieur de l'Union : la TVA à l'importation se déclare sur une déclaration 3310-CA3, sauf dispense, notamment quand le vendeur l'a déjà collectée par le guichet unique à l'importation (IOSS), ce qui est fréquent sur les grandes plateformes.
Ces règles sont détaillées sur la page d'impots.gouv.fr consacrée aux obligations de TVA des micro-entrepreneurs, citée en source ci-dessous. Si vous êtes assujetti à la TVA, l'autoliquidation est neutre (vous déclarez et déduisez le même montant) : faites-vous confirmer le traitement par votre comptable.
Les pièces à garder
Pour chaque opération en devise, gardez le reçu ou la facture d'origine et la ligne du relevé qui donne le montant en euros. Les deux ensemble justifient le chiffre inscrit. Si vous avez converti vous-même, notez le cours et sa date. Comme toutes les pièces justificatives, elles se conservent dix ans (article L102 B du livre des procédures fiscales, dans sa rédaction issue de la loi du 25 juin 2026).
Dans Comptart
Quand vous photographiez un reçu, Comptart repère la monnaie (dollar, livre, franc suisse, couronnes, yen et une trentaine d'autres) et ne reporte pas le montant lu dans le champ en euros. Il l'affiche à part, avec deux possibilités : saisir le montant débité ou crédité qui figure sur votre relevé, ou convertir au cours de référence de la BCE du jour de l'opération. Le montant d'origine, et le cours utilisé le cas échéant, sont gardés dans la note de l'opération et affichés sous le montant en euros dans la liste. Pour une opération saisie à la main, le lien « Reçu dans une autre monnaie ? » sous le montant ouvre le même volet.
Pour reporter ensuite vos totaux, suivez notre guide de la déclaration 2035, et retrouvez la liste des frais déductibles pour classer vos dépenses de voyage ou de résidence.
Sources
- BOFiP BOI-IR-BASE-10-10-10-10 : conversion des revenus encaissés en devises, cours moyen annuel
- BOFiP BOI-BNC-BASE-20-10-10 : date d'encaissement des recettes non commerciales
- impots.gouv.fr : brochure pratique de l'impôt sur le revenu 2026 (revenus de source étrangère, déclaration 2047)
- impots.gouv.fr : formulaire et notice 2035-SD
- BOFiP BOI-BNC-BASE-40-60-60 : frais généraux déductibles
- BOFiP BOI-CF-CPF-30-20 : déclaration des comptes ouverts à l'étranger
- impots.gouv.fr : formulaire 3916-3916 bis (2026)
- impots.gouv.fr : obligations de TVA en franchise en base (autoliquidation, importations)
- BOFiP BOI-TVA-DECLA-40-10-10 : franchise en base de TVA
- Banque centrale européenne : cours de référence de l'euro
- service-public.fr : délais de conservation des documents (article L102 B du LPF)
Autres guides
- Comment tenir sa comptabilité d'artiste-auteur au réel
- Déclaration 2035 de l'artiste-auteur : remplir chaque ligne
- Micro-BNC ou déclaration contrôlée : quand passer au réel ?
- Frais déductibles de l'artiste-auteur : la liste complète
- Amortir son matériel d'artiste : mode d'emploi
- Atelier à domicile, téléphone, voiture : déduire l'usage mixte
- Calendrier fiscal et social de l'artiste-auteur
- Droits d'auteur déclarés en traitements et salaires : déduire ses frais réels
- Facturation électronique : ce qui change pour les artistes-auteurs
- Logiciel de comptabilité pour artiste-auteur : Comptart, Indy, tableur ou expert-comptable ?
- Appels à candidatures : trouver et suivre les résidences, prix et bourses